毎月の給与明細を開いた瞬間、「また手取りが減っている……」とため息をついた経験はないでしょうか。春闘でベースアップを勝ち取ったはずなのに、銀行口座へ振り込まれる金額がなぜかほとんど増えていない。それどころか、生活費のインフレと相まって家計の圧迫感はむしろ増しているのが偽らざる実感です。
その元凶となっているのが、給与から毎月機械的に天引きされる「社会保険料」です。2026年現在、公的年金や医療保険の料率は高止まりを続け、さらに「子ども・子育て支援金」の上乗せ徴収がスタートしたことで、現役世代の負担は歴史的な水準へ達しました。給料から引かれる社会保険料が高すぎるのは一体なぜなのか、手取りが削られ続ける真相と料率計算のカラクリ、そして私たちが実行できる手取り防衛策まで、徹底的に掘り下げていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り激減の主因は、上限固定の厚生年金(18.3%)に加え、医療保険の負担増と2026年から本格導入された支援金上乗せにある。
- 要点2:社会保険料は「4月〜6月の給与総額」を基準に決定されるため、春の残業過多が1年間の手取りを大きく下押しする。
- 要点3:2026年の法改正でパートの扶養要件が見直され、iDeCoや確定拠出年金、年末調整の控除を駆使した自衛策が急務となっている。
【なぜ引かれすぎ?】社会保険料が高すぎる理由と手取りが減り続けるカラクリ
「給料から引かれる社会保険料が高すぎるのは一体なぜ?」という疑問は、今の日本で働く誰もが抱く切実な怒りとも言えます。結論から言えば、社会保険料はもはや実質的な『第二の所得税』として機能しており、少子高齢化のツケが現役世代の給与明細に直接転嫁されているからです。
過去20年ほどの推移を振り返ると、その変化は一目瞭然です。かつて13%台だった厚生年金保険料率は毎年0.354%ずつ引き上げられ、2017年に上限である18.3%(労使折半)へ固定されました。さらに深刻なのが健康保険です。高齢者医療制度への巨額の拠出金に圧迫された大企業の健康保険組合や中小企業中心の協会けんぽは、毎年のように料率の見直しを余儀なくされてきました。
追い打ちをかけているのが、2026年度から本格スタートした「子ども・子育て支援金」の公的医療保険への上乗せです。少子化対策の財源として、医療保険料と合算して天引きされる仕組みが導入されたことで、額面上の所得税が変わらなくても、毎月の天引き額は確実に増加しています。
所得税には基礎控除や配偶者控除などの手厚いセーフティネットがあり、累進課税によって低所得者の負担は抑えられます。しかし、社会保険料は基本的に「稼いだ額面全体」に対して一定割合が冷酷に掛け合わされます。所得が上がれば上がるほど、あるいは給与が据え置きのままでも、天引きの比率がじわじわと高まり、結果として「手取りの伸び悩み」を引き起こしているのです。
【2026年最新】社会保険料の計算方法と標準報酬月額早見表の仕組み
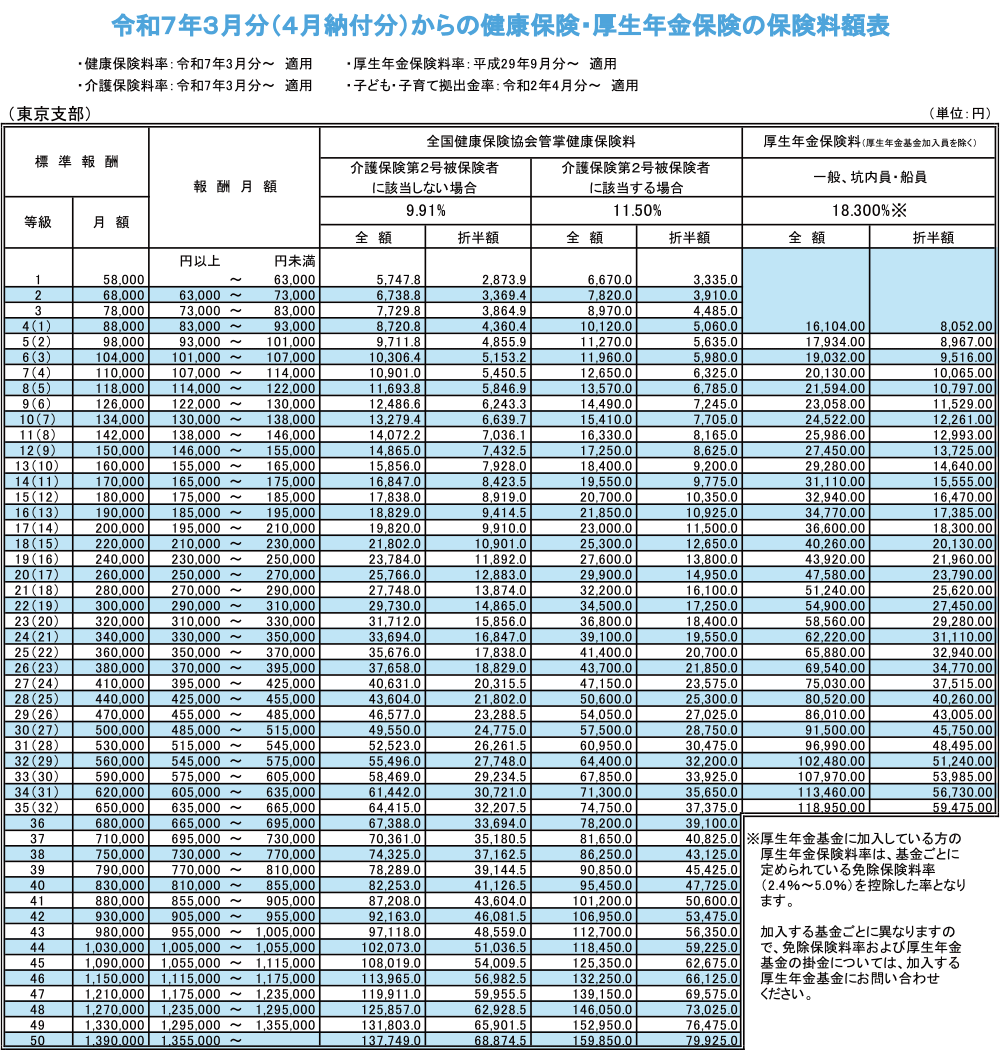
社会保険料はどのように計算されているのでしょうか。基本的な社会保険料計算方法の軸となるのが、「標準報酬月額」という概念です。毎月の実際の給料そのものではなく、都道府県ごとに定められた等級区分(協会けんぽの場合は全50等級)に当てはめて計算されます。
会社員が毎月負担する社会保険料は、主に以下の4つのパッケージで構成されています。
- 健康保険料:都道府県や加入する組合によって異なり、およそ9.5%〜10.5%程度(労使折半)。2026年からはここに子育て支援金分が加算。
- 介護保険料(40歳以上):40歳に達した月から一律で徴収が始まり、全国平均でおよそ1.6%〜1.8%前後(労使折半)。
- 厚生年金保険料:法律で上限と規定された18.3%(労使折半)。会社員本人の自己負担は9.15%。
- 雇用保険料:失業給付や育児休業給付の財源。労働者負担は給与総額の0.6%前後で推移。
これらを合計すると、折半前の料率は給与の30%を優に超えます。会社が半分負担しているとはいえ、給料から約15%強の金額が無条件で天引きされていることになります。各都道府県の協会けんぽが発行する標準報酬月額早見表を見れば、自分がどの等級に位置し、毎月いくら引かれるのかが一目で把握できます。例えば、総支給額が30万円であれば標準報酬月額は「30万円(第22等級)」となり、健康保険と厚生年金だけで毎月約4万3,000円前後の自己負担が発生する計算です。
要注意!「4月・5月・6月の残業」が1年間の手取りを削る落とし穴
毎月の社会保険料を決定づける極めて重要なルールが存在します。それが、毎年1回行われる「定時決定(算定基礎届)」です。この仕組みを理解していないと、知らず知らずのうちに1年間の手取りを自ら減らしてしまうことになりかねません。
標準報酬月額は、原則として毎年4月、5月、6月の3か月間に支給された給与の平均額をもとに決定されます。ここで言う給与には、基本給だけでなく、通勤手当、役職手当、そして「残業代」のすべてが含まれます。この3か月の平均に基づいて決まった等級が、その年の9月から翌年8月までの丸1年間適用されるのです。
春の繁忙期で4〜6月に集中して残業し、一時的に給与が跳ね上がった場合、標準報酬月額の等級が2〜3ランク上がってしまいます。すると、7月以降に残業がゼロになって額面給与が下がったとしても、高くなった社会保険料の天引きだけが翌年8月まで容赦なく続くという悲劇が起こります。春の頑張りが手取りの激減を招くこの現象は、サラリーマンが見落としがちな最大のトラップです。
【年収別手取り額シミュレーション】会社員と国民健康保険料との違い
では、社会保険料と税金を差し引いた最終的な「手取り」は、年収ごとにどの程度の水準になるのでしょうか。ボーナスを含まない単身者をモデルケースとした手取り額シミュレーションをチェックしてみましょう。
| 額面年収 | 社会保険料(年額概算) | 所得税・住民税(概算) | 年間手取り額 | 手取り割合 |
|---|---|---|---|---|
| 300万円 | 約46万円 | 約13万円 | 約241万円 | 約80.3% |
| 500万円 | 約76万円 | 約34万円 | 約390万円 | 約78.0% |
| 800万円 | 約116万円 | 約86万円 | 約598万円 | 約74.7% |
年収が上がるにつれて税率が上がるだけでなく、社会保険料の絶対額も跳ね上がり、年収800万円クラスでは手取り割合が75%を割り込みます。
また、独立開業や転職時に意識しなければならないのが、自営業者が支払う国民健康保険料との違いです。会社員の健康保険は「会社が半分を負担」してくれ、どれだけ家族(被扶養者)が多くても保険料は変わりません。一方、国民健康保険は全額自己負担であり、世帯内の加入人数に応じて保険料が加算される仕組みです。退職直後に国保へ切り替えた人が、前年の所得に基づく高額な納付書を見て腰を抜かすケースが後を絶たないのはこのためです。
パート・扶養はどう変わる?「社会保険の壁」と2026年法改正の激震
配偶者の扶養内で働くパート・アルバイトにとって頭痛の種である「年収の壁」も、大きな転換点を迎えています。これまで意識されてきた「106万円の壁(社会保険の加入義務)」と「130万円の壁(扶養から完全に外れる境界線)」を巡り、制度の統廃合に向けた圧力が強まっています。
2026年社会保険法改正の議論では、厚生年金の加入対象を広げるため、長年維持されてきた「企業規模要件(従業員数50人超など)」の完全撤廃や、週所定労働時間20時間以上の労働者に対する網掛けの強化が進められています。政府の方針は、短時間労働者を扶養から外し、全員を社会保険の被保険者へと移行させる方向で固まりつつあります。
扶養を抜けて社会保険に加入すると、額面110万円程度の収入であっても年金や健康保険が年間15万円以上引かれ、世帯の手取りが一時的にガクンと減る「働き損」が発生します。中長期的には将来受け取る基礎年金の増額や傷病手当金の受給資格といったメリットがあるものの、目先の手取り現金を最優先したい子育て世帯にとっては、家計運営の根本的な見直しを迫る深刻な事態です。
手取りを1円でも守る!社会保険料を安くする方法と年末調整の活用法
強制徴収に近い社会保険料ですが、制度の構造を正しく理解していれば、合法的に負担を抑える手段は残されています。手取りを少しでも防衛するために実践したい社会保険料安くする方法と控除の知恵を整理します。
第一に、前述した4月・5月・6月の残業コントロールです。この期間の業務量を可能な限り前後の月に分散させ、総支給額を抑えることで、翌期1年間の標準報酬月額の等級を引き下げることが可能です。通勤交通費も標準報酬月額の算定に含まれるため、非課税枠内であっても遠距離通勤手当が保険料を押し上げている要因になり得る点は留意してください。
第二に、企業型確定拠出年金(企業型DC)や選択制確定拠出年金の活用です。給与の一部を掛け金として拠出する場合、その金額は「給与(標準報酬月額の基礎)」から除外されます。掛け金分の社会保険料が浮くため、資産形成と手取り防衛を同時に達成できる強力な手段となります。(※個人型iDeCoは所得税・住民税の控除対象にはなりますが、社会保険料そのものを下げる効果はありません)。
第三に、年末調整における社会保険料控除の徹底です。自分が支払った保険料だけでなく、生計を一にする配偶者や子どもの国民年金・国民健康保険料を代わりに納付した場合、その全額を自身の社会保険料控除として所得から差し引くことができます。これを年末調整で漏れなく申告するだけで、支払った社会保険料に対する所得税・住民税の還付額を最大化できます。
【社会保険料】に関するよくある質問(FAQ)
Q1:40歳になった途端に手取りが急に減ったのはなぜですか?
A1:40歳に到達した月(誕生日の前日が属する月)から、自動的に介護保険料の徴収が開始されるためです。健康保険料に約1.6%〜1.8%(労使折半で個人負担は約0.8%〜0.9%)が上乗せされるため、月収30万円の人であれば毎月約2,500円〜3,000円程度の手取りが減少します。この介護保険料の天引きは64歳まで続きます。
Q2:会社を辞めた場合、「任意継続」と「国民健康保険」はどちらが得ですか?
A2:多くの場合、退職後2年間に限って会社の健康保険を継続できる「任意継続」のほうが割安になります。任意継続は会社負担がなくなるため保険料が2倍になりますが、「全被保険者の平均標準報酬月額」を上限とするキャップが設定されているためです。前年の年収が高い人ほど任意継続が有利になるケースが多いため、退職前に健保窓口と市区町村の国保窓口で双方の見積もりを比較することをおすすめします。
Q3:賞与(ボーナス)からも毎月の給料と同じ割合で引かれるのですか?
A3:はい、賞与からも「標準賞与額(1,000円未満切り捨て)」を基準に、毎月の給与とほぼ同じ料率で社会保険料が天引きされます。厚生年金保険料には1回あたり150万円、健康保険料には年間累計573万円という上限が設けられていますが、大半のビジネスパーソンにとってボーナスの額面から15%前後が社会保険料として差し引かれる計算になります。
まとめ:手取りを守る知識を身につけ激動の2026年を賢く乗り切る
給与明細に刻まれる社会保険料の数字は、制度の変更と少子高齢化の進展に伴い、年々その存在感を増しています。2026年の法改正や子ども・子育て支援金の本格導入など、給与天引きの圧力は今後も弱まる気配を見せません。
額面金額の増減だけに一喜一憂する時代は終わりました。標準報酬月額が決まる4〜6月の残業管理、選択制確定拠出年金の活用、そして年末調整における各種控除の正確な申請など、手元に残る可処分所得を最大化する知識は、現代を生きるビジネスパーソンにとって必須の生活防衛スキルです。給与明細の各項目を正しく読み解き、賢く確実に対策を講じていきましょう。 (出典: 社会 保険 料金(Yahoo!ニュース))