全国2万7000台を超えるセブン-イレブン等のATM網を背景に、圧倒的な生活インフラとして定着しているセブン銀行。夜間や休日でも手軽に現金を引き出せる頼もしさがある一方、家賃の支払いや他人口座への送金など「他行宛ての振込」を行おうとした際、差し引かれる手数料にやりきれなさを覚えた経験を持つ人は少なくありません。
一般的なネット銀行のように「月○回まで他行宛て振込無料」といった優遇ステージが用意されていないセブン銀行では、普通にダイレクトバンキングを操作するだけでは手数料が確実に発生します。しかし、外部の送金インフラや決済ハブを賢く中継させることで、他行宛て振込手数料を完全ゼロ円に抑え込む合法的な回避策が存在します。無駄な出費を徹底して防ぐための最新アプローチを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン銀行は自行宛てこそ無料だが、他行宛て振込は原則として1回あたり165円〜220円のコストが発生する。
- 要点2:「エアウォレット」や証券口座の即時入出金機能を中継ハブにすることで、他行宛ての手数料をゼロにする裏ワザが有効。
- 要点3:10万円以下の個人宛てなら「ことら送金」連携アプリを活用し、アプリと外部サービスを使い分けるのが最善策。
【2026年最新】セブン銀行振込手数料の仕組みと基本コスト
まずはセブン銀行における送金コストの基本構造を整理しておきましょう。2026年最新手数料改定の動向を見ても、セブン銀行の振込体系は「セブン銀行口座宛て」と「他行口座宛て」、さらに「利用チャネル」によって明確に差別化されています。
セブン銀行の口座宛てに送金する場合、Myセブン銀行アプリやパソコンからの「ダイレクトバンキング振込」を利用すれば、曜日や時間帯を問わず振込手数料はいつでも無料です。一方で、セブン銀行ATMにキャッシュカードを挿入して物理的に手続きを行った場合は、55円〜110円(税込)の手数料が差し引かれます。
大きなネックとなるのが「他行宛て振込」です。アプリやダイレクトバンキング経由であっても、他行宛てには1回あたり165円〜220円の手数料が設定されています。ATMからの現金振込やカード振込では最大330円近くまで跳ね上がるため、月に数回振り込むだけでも年間数千円のコストが静かに積み重なっていく仕組みです。
「他行宛て振込」が無料にならない落とし穴|給与受取口座優遇の真実
多くのメガバンクや新興ネット銀行では、「給料の受取口座に指定する」「預金残高が一定額以上ある」といった条件を満たすと、他行宛振込手数料無料の回数特典が付与されるのが一般的です。そのため、セブン銀行でも同様の優遇を期待してメインバンクに据えようとする利用者が後を絶ちません。
ここに大きな落とし穴があります。セブン銀行における給与受取口座優遇は、指定時に付与されるnanacoポイント還元や、提携サービスの優待クーポンといった形に限定されており、他行宛ての振込手数料を直接免除する恒常的なランク制度は導入されていません。
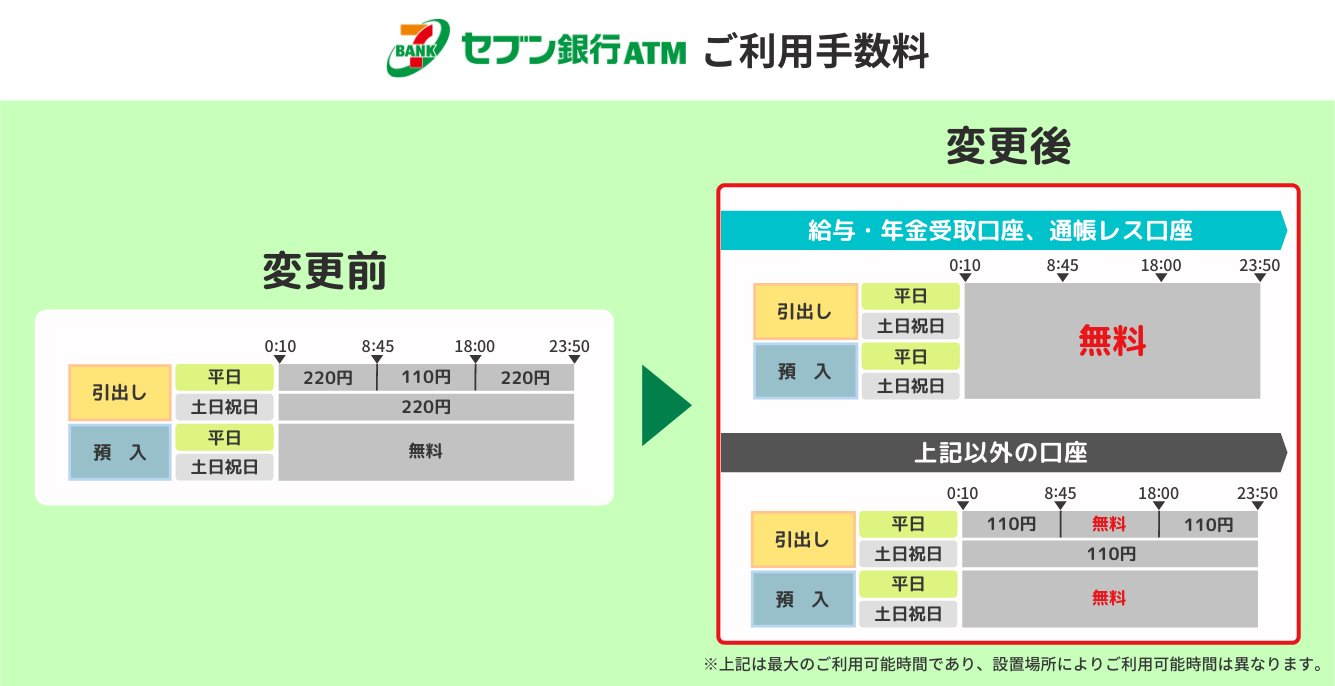
日々の残高確認やセブン銀行ATM利用手数料の優遇判定(7:00〜19:00の預け入れ・引き出し無料)には強みを発揮するものの、「他行宛て振込を頻繁に行うメイン口座」として無計画に使うと、手数料の支払いで確実に損をしてしまうのがセブン銀行のシビアな現実です。
セブン銀行の他行宛振込手数料を完全無料にする決定的な裏ワザ
セブン銀行の口座から他行へ資金を移動させる際、手数料を1円も払いたくないのであれば、銀行の振込メニューをそのまま使ってはいけません。そこで浮上するのが、金融業界の資金移動ネットワークを迂回する振込手数料無料裏ワザです。
最も確実で金額制限に縛られにくいルートが、「主要ネット証券の即時入金・出金ハブ化」です。投資を行わない人であっても口座開設さえ済ませていれば、完全無料で活用できます。
具体的な手順は以下の通りです。
- SBI証券や楽天証券、松井証券などのマイページにログインする。
- 入金メニューから「即時入金サービス」を選び、セブン銀行を指定して資金を入金(手数料無料・即時反映)。
- 証券口座の買付余力に反映された資金を、あらかじめ登録しておいた「最終目的地となる他行口座」へ出金指示を出す(出金手数料も完全無料)。
証券会社側の即時入金手数料・出金手数料はいずれも証券会社が負担してくれるため、セブン銀行にある数百万円単位の資金であっても、一切のコストをかけずにメガバンクや別荘口座へノーリスクで移動させることが可能です。
「ことら送金」と「エアウォレット」を駆使した他行宛送金無料化ルート
証券口座を経由する方法はPC操作が必要だったり、出金反映までに半日〜翌営業日かかったりするケースがあります。日常のスマートフォン操作だけで即座に完結させたい場合は、決済アプリを活用した他行宛送金無料化ルートが最適解となります。
第1の選択肢は、リクルートと三菱UFJ銀行が共同運営する送金アプリ「エアウォレット(COIN+)」の活用です。エアウォレットにセブン銀行口座を登録すれば、チャージ手数料も銀行口座への出金手数料も完全に無料です。セブン銀行からCOIN+へ残高をチャージし、登録した別の銀行口座へ出金指示をかけるだけで、1円も目減りすることなく資金の移動が完了します。
第2の選択肢は、少額送金インフラであることら送金対応アプリ(Bank Payなど)の併用です。1回あたり10万円以下の送金に限定されるものの、相手の口座番号や携帯電話番号を指定するだけで、加盟金融機関同士であればリアルタイムかつ手数料無料で直接お金を届けることができます。家賃の送金や家族間の生活費受け渡しであれば、この2大ルートを使い分けるだけで手数料の悩みは完全に解消されます。
【セブン銀行手数料比較】ネット銀行各社と徹底検証!損をしない使い分け
セブン銀行単体で戦うのではなく、競合となる金融機関の特性を把握したうえで「いいとこ取り」をする姿勢が資産防衛には欠かせません。各行の手数料体系を比較すると、セブン銀行の立ち位置が浮き彫りになります。
| 金融機関名 | 他行宛振込手数料 | 無料化の条件 | ATM利便性 |
|---|---|---|---|
| セブン銀行 | 165円〜220円 | なし(外部ハブ経由で無料化) | 全国セブン設置で極めて高い |
| 住信SBIネット銀行 | 77円〜143円 | ランク制で月1〜20回無料 | スマホATM対応・月数回無料 |
| 楽天銀行 | 150円〜229円 | 残高・給与受取で月1〜3回無料 | 提携ATM多数・条件付き無料 |
| PayPay銀行 | 145円 | PayPay連携・優遇条件あり | セブンATMで月1回無料 |
セブン銀行手数料比較から見えてくるのは、セブン銀行の強みは「全国どこでも現金にアクセスできるATMインフラ」にあるという点です。したがって、現金の出し入れや日常決済の拠点としてセブン銀行を保持しつつ、他行宛て送金が発生した際だけ「エアウォレット」や「証券ハブ」を経由させる、あるいは住信SBIネット銀行などの無料枠へ資金を逃がしてそこから振り込む運用が最も経済的です。
【セブン銀行 振込 手数料 無料にする には】に関するよくある質問(FAQ)
Q1:セブン銀行同士の振込なら、夜間や土日でも手数料は無料ですか?
A1:はい。Myセブン銀行アプリまたはダイレクトバンキングを利用した振込であれば、曜日や時間帯を問わずセブン銀行宛ての振込手数料はいつでも完全無料です。ただし、セブン銀行ATMにカードを直接入れて操作した場合は、所定の手数料(55円〜110円)が発生するため必ずアプリやWebから手続きを行ってください。
Q2:Myセブン銀行アプリを使っていれば、他行宛て振込も月1回くらいは無料になりますか?
A2:残念ながら、アプリを利用していても他行宛ての無料回数は付与されません。一律で165円〜220円の手数料が差し引かれます。手数料をゼロにしたい場合は、記事内で紹介した「エアウォレット」や「ことら送金対応アプリ」、「証券会社の即時入出金サービス」を中継させてください。
Q3:ATMから現金で直接他行口座へ振り込む際、手数料を無料にする方法はありますか?
A3:現金をそのままATMに投入して他行へ振り込む場合、手数料を無料にする裏ワザは存在しません。無料化を目指すなら、一度現金をセブン銀行口座へ「預け入れ」(7:00〜19:00ならATM手数料無料)した上で、アプリ経由で外部の送金ハブ(エアウォレット等)にチャージして送金するステップを踏む必要があります。
まとめ:賢い送金ルートでセブン銀行をストレスなく使い倒す
セブン銀行の他行宛振込手数料は、何も対策を打たずに利用すると1回ごとに確実にコストを削り取られる構造になっています。しかし、アプリや外部金融サービスがシームレスにつながった現代において、銀行が提示する手数料をそのまま支払う必然性はありません。
10万円以下の送金であれば「ことら送金」や「エアウォレット」、まとまった金額の資金移動なら「証券口座の即時入出金ハブ」を活用することで、セブン銀行の手厚いATM網の恩恵を受けながら、振込コストを極限までゼロに近づけることが可能です。仕組みを正しく味方につけ、無駄のないスマートなマネーライフを確立しましょう。 (出典: セブン銀行 振込 手数料 無料にする には(Yahoo!ニュース))